매년 8월은 지방자치단체에 주소를 둔 주민과 사업주가 주민세를 납부하는 달입니다. 주민세는 지자체의 행정 서비스를 유지하기 위한 기초 재원으로 활용되며, 정해진 기간 내에 납부하지 않으면 3%의 납부지연가산세가 추가되므로 주의해야 합니다.
2026년 8월 주민세의 개인분과 사업소분 차이점, 대상자 기준, 세액 계산, 그리고 위택스(Wetax)를 활용한 간편 납부 방법까지 한눈에 보기 쉽게 정리해 드립니다.
1. 2026년 주민세 납부 기간 및 종류 비교
주민세는 납세자의 성격에 따라 개인분과 사업소분으로 나뉩니다. 두 항목은 과세 대상뿐만 아니라 납부 및 신고 기간에서도 차이가 있으므로 본인에게 해당하는 항목을 먼저 점검해야 합니다.
2026년 주민세 종류별 납부 기간 비교
| 구분 | 과세 기준일 | 납부 (신고) 기간 | 납부 방식 |
| 주민세 (개인분) | 2026년 7월 1일 | 2026년 8월 16일 ~ 8월 31일 | 지자체발송 고지서로 납부 (별도 신고 없음) |
| 주민세 (사업소분) | 2026년 7월 1일 | 2026년 8월 1일 ~ 8월 31일 | 원칙적으로 납세자가 직접 신고·납부 (납부서 활용 가능) |
- 기준일 유의사항: 2026년 7월 1일 현재 거주지 및 사업장 소재지를 기준으로 부과됩니다.
2. 주민세 납부 대상자 및 납부 금액
주민세 (개인분)
- 납부 대상: 7월 1일 기준 해당 지자체에 주소를 둔 세대주 및 1년 이상 체류 중인 등록 외국인
- 납부 금액: 지자체 조례에 따라 1만 원 이내 범위에서 결정되며, 지방교육세(세액의 10~25%)가 합산되어 보통 6,000원 ~ 11,000원 수준으로 부과됩니다.
- 면제 대상: 세대주가 아닌 세대원, 세대주의 직계비속으로 단독 세대를 구성하는 30세 미만 미혼 자녀, 국민기초생활수급자 등
주민세 (사업소분)
- 납부 대상: 7월 1일 기준 해당 지자체에 사업소를 둔 법인 및 직전 연도 부가가치세 과세표준액이 8,000만 원 이상인 개인사업자
- 납부 금액: 기본세액(5만 원 ~ 20만 원 + 지방교육세) + 연면적 세액(사업장 연면적 330㎡ 초과 시 1㎡당 250원 추가)
- 납부 유의사항: 지자체에서 납부 안내서(고지서 형태로 발송)를 우편 발송하지만, 내용이 다르면 위택스에서 직접 수정 신고 및 납부해야 가산세 불이익을 피할 수 있습니다.
3. 위택스(Wetax) 및 모바일 간편 납부 방법 4가지
주민세는 고지서 없이도 인터넷이나 모바일 앱을 통해 간편하게 납부할 수 있습니다.
PC 위택스(Wetax) 이용
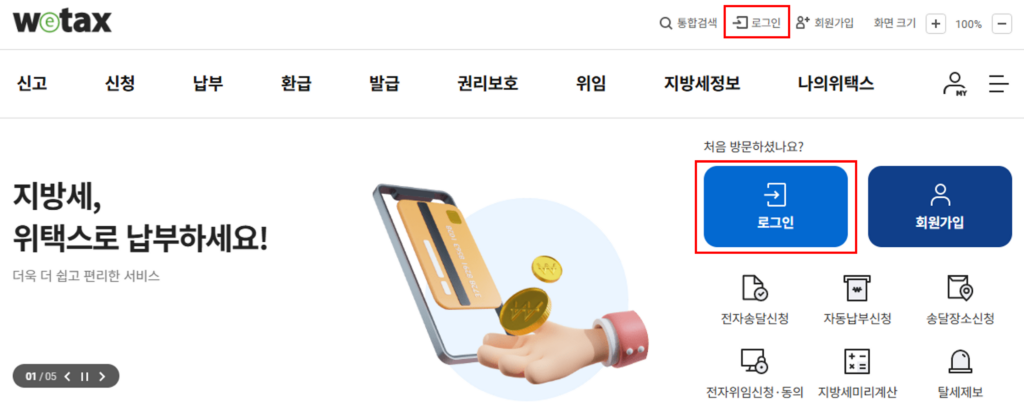
- 위택스 홈페이지 접속 및 본인 인증 로그인
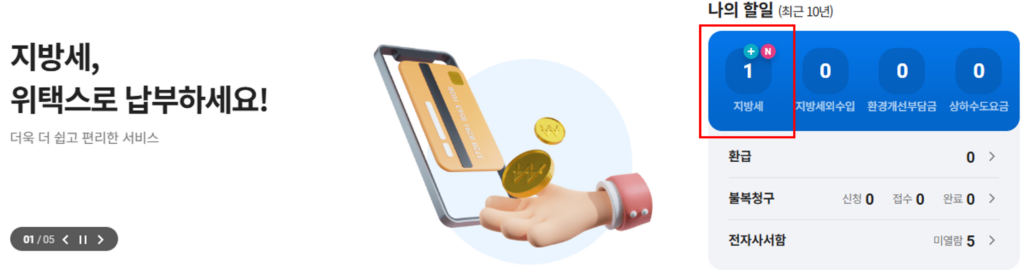
- 메인 화면 [나의 할일] > [지방세] 클릭
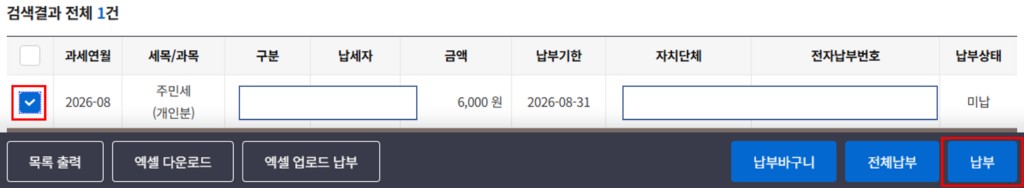
- 본인 명의로 부과된 주민세 내역 확인 후 신용카드 또는 계좌이체 납부
모바일 스마트 위택스 앱 이용
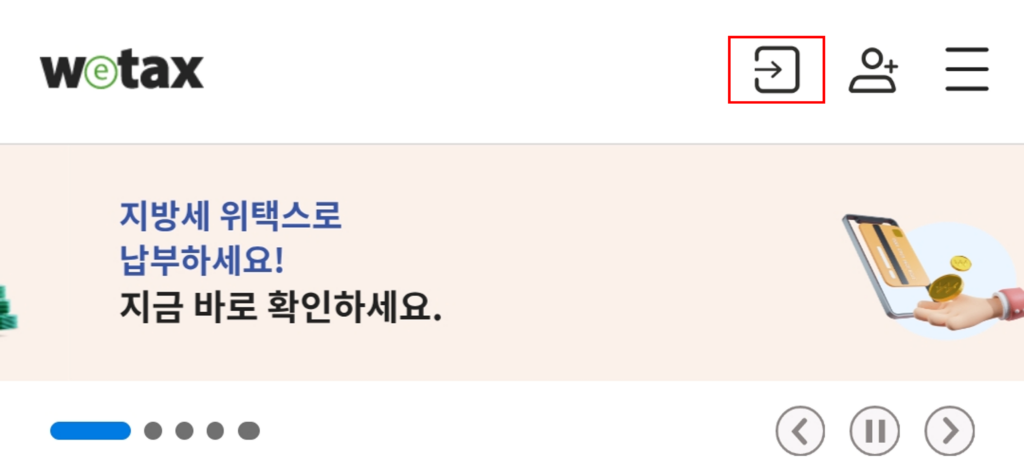
- ‘스마트 위택스’ 앱 설치 및 로그인
- 메인 화면의 [납부] 클릭 후 [지방세] 클릭
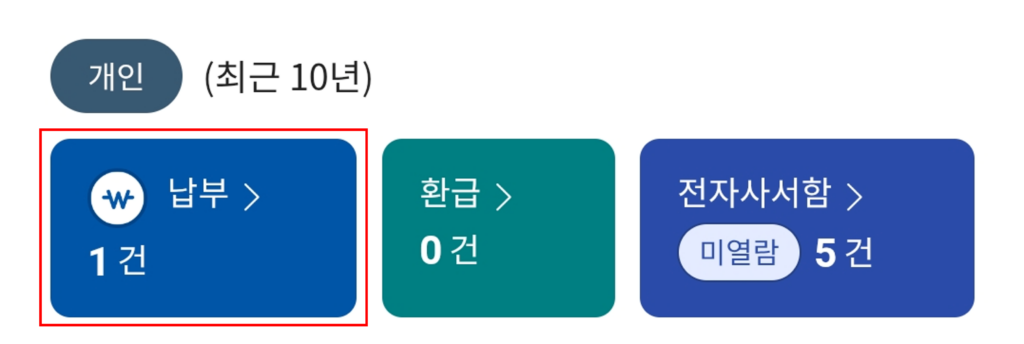
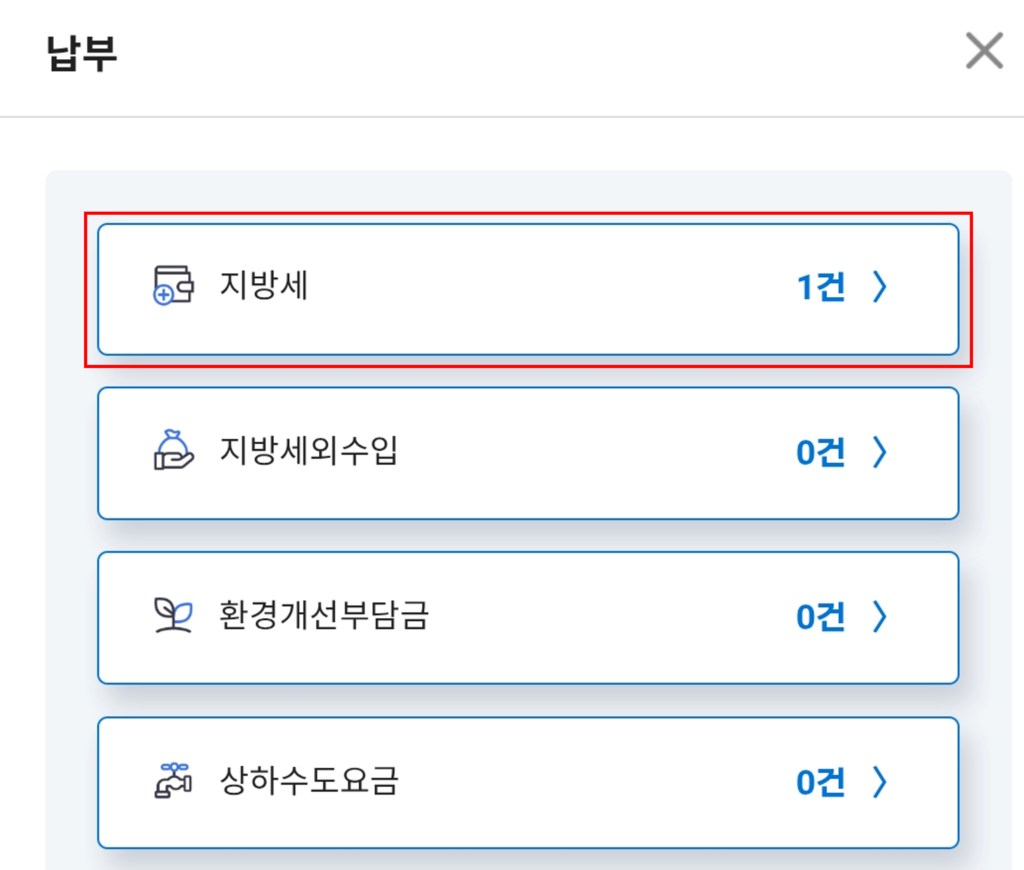
- 미납 세액 확인 및 [납부] 클릭 후 간편결제(네이버페이, 카카오페이, 토스 등) 또는 신용카드로 즉시 납부

간편결제 앱(네이버/카카오/토스) 이용
- 사전 전자송달을 신청한 사용자는 네이버, 카카오톡, 토스 등 간편결제 앱 알림을 통해 고지서를 확인하고 지문/간편 비밀번호 인증으로 1초 만에 납부 가능합니다.
ARS 전화 납부
- 관할 지자체별 세입 ARS 전용 번호(고지서 표기)로 전화하여 주민등록번호 입력 후 신용카드나 가상계좌 이체 납부가 가능합니다.
4. 2026년 8월 주민세 납부 및 대상자 자주 묻는 질문 (FAQ)
Q1. 7월 말에 다른 지역으로 이사를 갔는데 고지서가 이전 주소지로 나왔습니다. 어디에 내야 하나요?
A1. 주민세 과세 기준일은 매년 7월 1일입니다. 7월 1일 당시에 주민등록이 되어 있던 이전 주소지 관할 지자체에 납부하셔야 하며, 이사한 신규 주소지에서는 올해 주민세가 부과되지 않습니다.
Q2. 세대주가 아닌 세대원인데 저한테도 주민세가 나오나요?
A2. 아니요, 개인분 주민세는 세대주에게만 부과됩니다. 동거인이나 세대원으로 등록되어 있다면 납부 대상이 아닙니다.
Q3. 개인사업자인데 주민세 고지서가 2장 나왔습니다. 이중 부과인가요?
A3. 아닙니다. 세대주로서 내는 ‘개인분 주민세’와 사업장을 운영하면서 내는 ‘사업소분 주민세’는 별개의 세금입니다. 직전 연도 부가가치세 과세표준이 8,000만 원 이상인 개인사업자 세대주라면 2건 모두 납부 대상이 맞습니다.
5. 결론 및 작성자 요약
2026년 8월 정기분 주민세 납부 기한은 8월 31일(월요일)까지입니다.
기한을 넘길 경우 3%의 납부지연가산세가 차등 적용되므로, 실물 고지서를 기다리기보다는 위택스(Wetax)나 모바일 간편결제 앱을 이용해 본인의 부과 내역을 미리 확인하고 납부하시는 것을 추천합니다. 특히 사업소분 납부 대상자인 사업자분들은 고지서 내역과 실제 사업장 면적이 맞는지 체크한 뒤 기한 내 신고·납부를 완료하시길 바랍니다.
(본 포스팅은 행정안전부 위택스 및 각 지방자치단체의 일반적인 지방세(주민세) 납부 지침을 바탕으로 작성되었습니다. 개인이 속한 지자체의 조례, 주민세 종류(개인분, 사업장분 등) 및 감면 혜택 여부에 따라 실제 부과 세액과 세부 납부 조건은 차이가 있을 수 있으므로, 정확한 개인별 과세 내역 조회 및 납부는 위택스 홈페이지(www.wetax.go.kr), 이택스(서울시) 또는 관할 시·군·구청 세무과를 통해 직접 확인하시기 바랍니다.)